Entenda quando a fiscalização do ICMS não pode apreender mercadorias
A Súmula 323 do STF veda a apreensão de mercadorias usada como meio de coerção de cobrança. Essa prática é conhecida como sanção política: em vez de constituir e cobrar o crédito pelos meios legalmente previstos, a Administração cria um obstáculo à atividade econômica para pressionar o contribuinte a pagar.
É ilegal a apreensão de mercadoria como meio de coação para recebimento de tributo, uma vez que existe procedimento próprio e adequado para a cobrança do crédito tributário, que respeita os princípios constitucionais do contraditório e da ampla defesa.
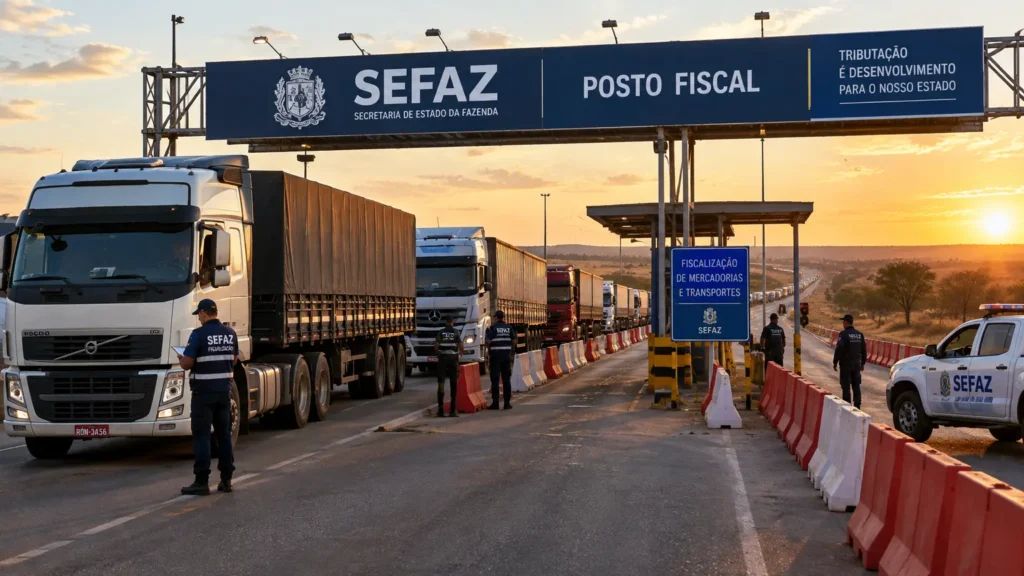
No transporte rodoviário, o problema pode aparecer quando a carga fica retida até que o motorista, transportador, remetente ou destinatário pague o ICMS apontado pelo agente fiscal, inclusive em situações de divergência sobre recolhimento antecipado, regime tributário, cadastro ou obrigação acessória. A cobrança não se torna legítima apenas porque foi realizada durante uma fiscalização em trânsito.
A fiscalização pode conferir documentos, mas não transformar a carga em instrumento de cobrança
A fiscalização tributária pode realizar controles previstos em lei, verificar documentos e apurar possíveis infrações. Para a operação de transporte, é importante manter disponíveis os documentos fiscais e de transporte exigidos conforme o tipo de operação, o modal e a legislação aplicável, além de conferir consistência entre mercadoria, documentos, emitente, destinatário e trajeto.
Se a autoridade entende que há ICMS devido, a discussão deve seguir os procedimentos próprios de constituição e cobrança do crédito, com identificação do responsável, motivação do ato e oportunidade de contestação conforme a legislação. A exigência não deve ser substituída pela apreensão indefinida de bens para obter pagamento imediato.
A jurisprudência do STF sobre a Súmula 323 trata justamente do uso da apreensão como forma oblíqua de cobrança. Em precedente sobre retenção motivada pela falta de comprovação de recolhimento antecipado de tributo, o Tribunal distinguiu essa hipótese da fiscalização legítima voltada a verificar a regularidade da mercadoria: se a retenção tem por objetivo obter o pagamento do imposto, a medida se enquadra na vedação sumular.
A Súmula 323 do STF estabelece que é inadmissível a apreensão de mercadorias como meio coercitivo para o pagamento de tributos, sendo tal prática considerada ilegal e arbitrária.
A ressalva importante: retenção temporária para fiscalização é permitida
O próprio STF reconheceu que pode haver retenção temporária de mercadoria desacompanhada de documentação fiscal idônea para que se comprove a legitimidade da posse, desde que a finalidade seja efetivamente fiscalizatória e a medida se limite ao necessário. Na ADI 395/SP, o Tribunal considerou constitucional dispositivo da Constituição paulista que previa essa retenção até a comprovação da legitimidade da posse, por entender que não se tratava, naquela moldura, de coação para pagamento de tributo, mas de exercício do poder de polícia tributária.
É claro que a autoridade fiscal tem o poder de fiscalizar com a finalidade de apurar os dados necessários à verificação de infração às normas tributárias. Nesse sentido o agente fiscal deve reter a mercadoria temporáriamente e após concluir a fiscalização deve liberar a mercadoria.
a autoridade fiscal não pode condicionar à liberação da mercadoria ao pagamento do tributo. A apreensão de mercadoria na entrada do território estadual, como meio coercitivo para pagamento do tributo, é inadmissível conforme Súmula 323 do STF.
A diferença prática está na finalidade e no que é exigido para liberar a carga. Uma verificação objetiva de documentação ou de titularidade, com fundamento legal e duração compatível com a diligência, não se confunde automaticamente com a apreensão usada para exigir tributo. Por outro lado, se a propriedade ou a origem da mercadoria já está identificada e a liberação é condicionada ao pagamento do ICMS, a situação aponta para cobrança indireta vedada pela Súmula 323.
O que fazer quando uma carga é retida por causa do ICMS
O transportador ou responsável pelo transporte deve pedir que a autoridade identifique, de forma clara, o fundamento legal e a finalidade da retenção. Sempre que possível, deve obter cópia do termo de apreensão, retenção ou ocorrência fiscal, do auto de infração e dos documentos que indiquem o valor cobrado, a mercadoria envolvida e as providências exigidas para a liberação.
Também é recomendável preservar notas fiscais e documentos de transporte, comprovantes de recolhimento ou de regime tributário, comunicações com o Fisco, horários da abordagem e da retenção, identificação da unidade fiscal e registros dos prejuízos operacionais. Esses elementos ajudam a distinguir uma diligência fiscal legítima de uma apreensão prolongada destinada a forçar pagamento.
Se a liberação estiver condicionada ao recolhimento imediato do tributo, procure orientação jurídica rapidamente. Conforme a urgência, a documentação e as circunstâncias, podem ser avaliadas medidas administrativas e judiciais, inclusive mandado de segurança. A via adequada depende do ato praticado, da prova disponível e das regras locais.

A fiscalização pode verificar mercadorias e documentos, mas não pode apreender a carga como forma de pressão para receber ICMS. Quando a liberação depende do pagamento imediato do tributo, a retenção pode caracterizar sanção política vedada pela Súmula 323 do STF. Já uma retenção temporária, fundamentada e estritamente necessária para verificar documentação ou titularidade exige análise própria e não deve ser confundida, sem exame dos fatos, com cobrança coercitiva.
Após a concluir a fiscalização, a autoridade fiscal deve liberar a mercadoria. O Fisco não pode utilizar-se da retenção de mercadoria como forma de impor o recebimento da diferença de tributo ou exigir caução para liberar a mercadoria.
Para transportadoras e empresas que movimentam mercadorias, a resposta mais segura é documentar a ocorrência desde o início e submeter o caso a análise jurídica rápida, especialmente quando houver cobrança condicionando a liberação da carga.